El SMI 2027 ya es oficial: el Gobierno ha aprobado esta semana la subida del Salario Mínimo Interprofesional y, al mismo tiempo, ha publicado una norma fiscal para que esa subida no suponga pagar más IRPF. Te resumimos las dos novedades y lo que tienes que revisar en tu empresa.
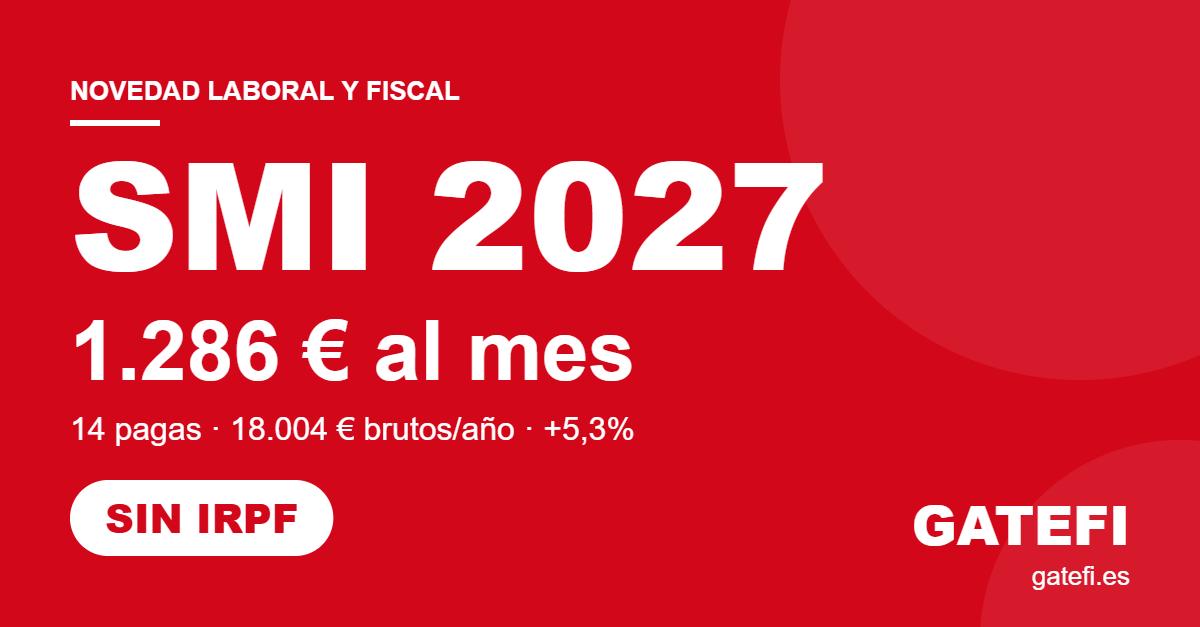
1. El SMI 2027 sube un 5,3% a partir del 1 de enero
El SMI 2027 pasa a 1.286 € brutos al mes en 14 pagas, es decir, 18.004 € brutos al año. Son 65 € más al mes que en 2026 (1.221 €) y 910 € más al año. Si el salario se prorratea en 12 pagas, el mínimo mensual equivale a 1.500,33 € brutos.
La cuantía se fija en el Real Decreto 1013/2026, aprobado por el Consejo de Ministros del 17 de noviembre, y rige a partir del 1 de enero de 2027. Para comparar, puedes consultar el Real Decreto 126/2026, que fijó el SMI de este año, y la noticia sobre la aprobación de la subida.
2. La subida del SMI 2027 no tributa en el IRPF
Cuando sube el SMI, una parte de los trabajadores que lo cobran podría empezar a pagar IRPF o a sufrir retenciones. Para evitarlo, el Real Decreto-ley 38/2026, de 17 de noviembre, publicado en el BOE núm. 287 de 18 de noviembre de 2026, modifica la Ley y el Reglamento del IRPF. Lo hace de dos maneras:
- Se aumenta la deducción por rendimientos del trabajo. Con rendimientos íntegros del trabajo de hasta 18.004 € al año, la deducción será de 1.033,58 € y la cuota del impuesto quedará en cero.
- Se evita la retención en nómina. Se modifica el artículo 85 del Reglamento del IRPF para que quien cobre el SMI no soporte retención mensual. Así no tendrá que presentar la declaración solo para recuperar lo retenido.
La norma entra en vigor con carácter general el 19 de noviembre de 2026, pero los artículos 5 y 6, que son los que afectan al IRPF, se aplican desde el 1 de enero de 2027. El mismo real decreto-ley incluye además medidas sobre los recursos de los sistemas de financiación territorial. Algo parecido ocurrió en 2026, cuando el Real Decreto-ley 5/2026 adaptó la deducción al SMI de ese año.
¿Y quien cobra algo más que el SMI 2027?
La medida llega también a los salarios inmediatamente superiores, para evitar el llamado «error de salto», que ocurre cuando una pequeña subida de sueldo acaba aumentando el impuesto. Si los rendimientos del trabajo están entre 18.004 € y 23.171,89 € al año, la deducción será de 1.033,58 € menos el 20% de lo que superen los 18.004 €. Ya se había adelantado que Hacienda elevaría la deducción para que quien cobra el SMI no tribute.
Un ejemplo: con 20.000 € brutos, la diferencia es de 1.996 €, el 20% son 399,20 € y la deducción es de 634,38 €.
Para aplicarla no se pueden tener otras rentas, excluidas las exentas, superiores a 6.500 € al año.
¿Y los autónomos?
La deducción se refiere a rendimientos del trabajo derivados de una relación laboral o estatutaria. No está pensada para los ingresos de la actividad de un autónomo. Si trabajas por cuenta propia y tienes dudas sobre tu caso, consúltanoslo.
¿Qué debe hacer tu empresa con el SMI 2027?
- Revisar los contratos y las nóminas de los trabajadores con salarios cercanos al mínimo antes de enero.
- Actualizar los salarios que queden por debajo del nuevo SMI, incluidas las tablas salariales de convenio que se queden por debajo.
- Comprobar que el cálculo de retenciones del programa de nóminas aplica el nuevo procedimiento desde el 1 de enero de 2027.
- Informar a los trabajadores de que, con el SMI, no se les practicará retención de IRPF.
En Gatefi llevamos la parte laboral, fiscal y contable de muchas empresas y autónomos. Si tienes dudas sobre cómo te afecta, escríbenos y lo revisamos contigo.



Deja tu comentario