L’SMI 2027 ja és oficial: el Govern ha aprovat aquesta setmana la pujada del Salari Mínim Interprofessional i, alhora, ha publicat una norma fiscal perquè aquesta pujada no suposi pagar més IRPF. Et resumim les dues novetats i el que has de revisar a la teva empresa.
1. L’SMI 2027 puja un 5,3% a partir de l’1 de gener
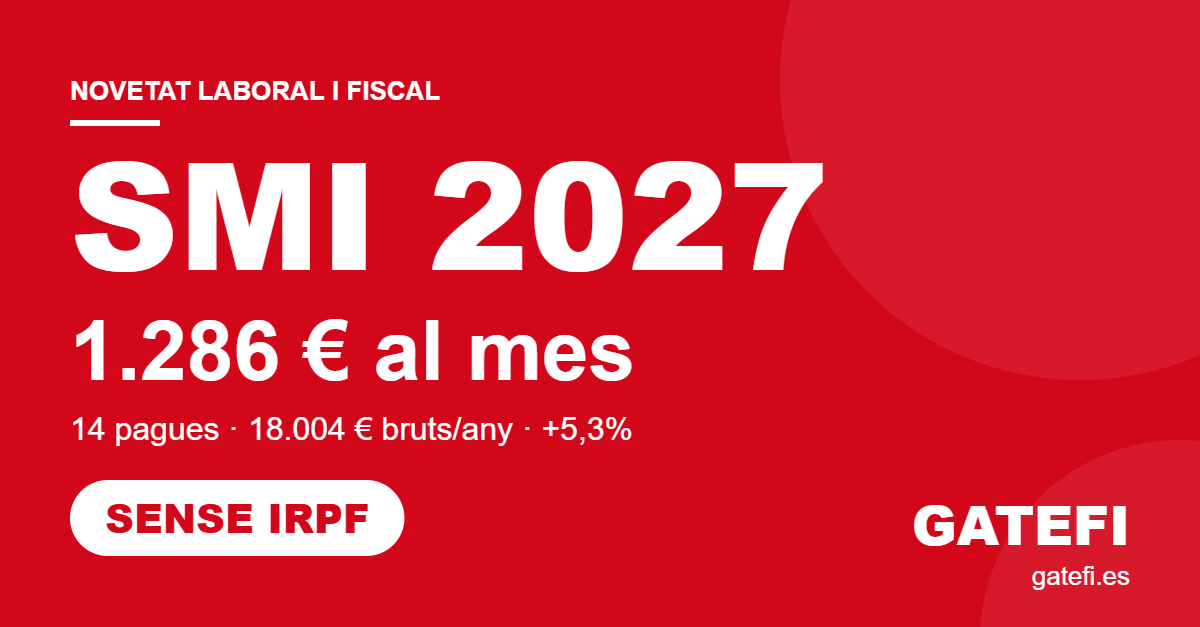
L’SMI 2027 passa a 1.286 € bruts al mes en 14 pagues, és a dir, 18.004 € bruts a l’any. Són 65 € més al mes que el 2026 (1.221 €) i 910 € més a l’any. Si el salari es prorrateja en 12 pagues, el mínim mensual equival a 1.500,33 € bruts.
La quantia es fixa al Reial decret 1013/2026, aprovat pel Consell de Ministres del 17 de novembre, i regeix a partir de l’1 de gener de 2027. Per comparar, pots consultar el Reial decret 126/2026, que va fixar l’SMI d’enguany, i la notícia sobre l’aprovació de la pujada (en català).
2. La pujada de l’SMI 2027 no tributa a l’IRPF
Quan puja l’SMI, una part dels treballadors que el cobren podria començar a pagar IRPF o a patir retencions. Per evitar-ho, el Reial decret llei 38/2026, de 17 de novembre, publicat al BOE núm. 287 de 18 de novembre de 2026, modifica la Llei i el Reglament de l’IRPF. Ho fa de dues maneres:
- S’augmenta la deducció per rendiments del treball. Amb rendiments íntegres del treball de fins a 18.004 € a l’any, la deducció serà de 1.033,58 € i la quota de l’impost quedarà a zero.
- S’evita la retenció a la nòmina. Es modifica l’article 85 del Reglament de l’IRPF perquè qui cobri l’SMI no suporti retenció mensual. Així no haurà de presentar la declaració només per recuperar el que li hagin retingut.
La norma entra en vigor amb caràcter general el 19 de novembre de 2026, però els articles 5 i 6, que són els que afecten l’IRPF, s’apliquen des de l’1 de gener de 2027. El mateix reial decret llei inclou també mesures sobre els recursos dels sistemes de finançament territorial. Una cosa semblant va passar el 2026, quan el Reial decret llei 5/2026 va adaptar la deducció a l’SMI d’aquell any.
I qui cobra una mica més que l’SMI 2027?
La mesura arriba també als salaris immediatament superiors, per evitar l’anomenat «error de salt», que passa quan una petita pujada de sou acaba augmentant l’impost. Si els rendiments del treball estan entre 18.004 € i 23.171,89 € a l’any, la deducció serà de 1.033,58 € menys el 20% del que superin els 18.004 €. Ja s’havia avançat que Hisenda elevaria la deducció perquè qui cobra l’SMI no tributi (en castellà).
Un exemple: amb 20.000 € bruts, la diferència és de 1.996 €, el 20% són 399,20 € i la deducció és de 634,38 €.
Per aplicar-la no es poden tenir altres rendes, excloses les exemptes, superiors a 6.500 € a l’any.
I els autònoms?
La deducció es refereix a rendiments del treball derivats d’una relació laboral o estatutària. No està pensada per als ingressos de l’activitat d’un autònom. Si treballes per compte propi i tens dubtes sobre el teu cas, consulta’ns.
Què ha de fer la teva empresa amb l’SMI 2027?
- Revisar els contractes i les nòmines dels treballadors amb salaris propers al mínim abans de gener.
- Actualitzar els salaris que quedin per sota del nou SMI, incloses les taules salarials de conveni que quedin per sota.
- Comprovar que el càlcul de retencions del programa de nòmines aplica el nou procediment des de l’1 de gener de 2027.
- Informar els treballadors que, amb l’SMI, no se’ls practicarà retenció d’IRPF.
A Gatefi portem la part laboral, fiscal i comptable de moltes empreses i autònoms. Si tens dubtes sobre com t’afecta, escriu-nos i ho revisem amb tu.



Leave A Comment