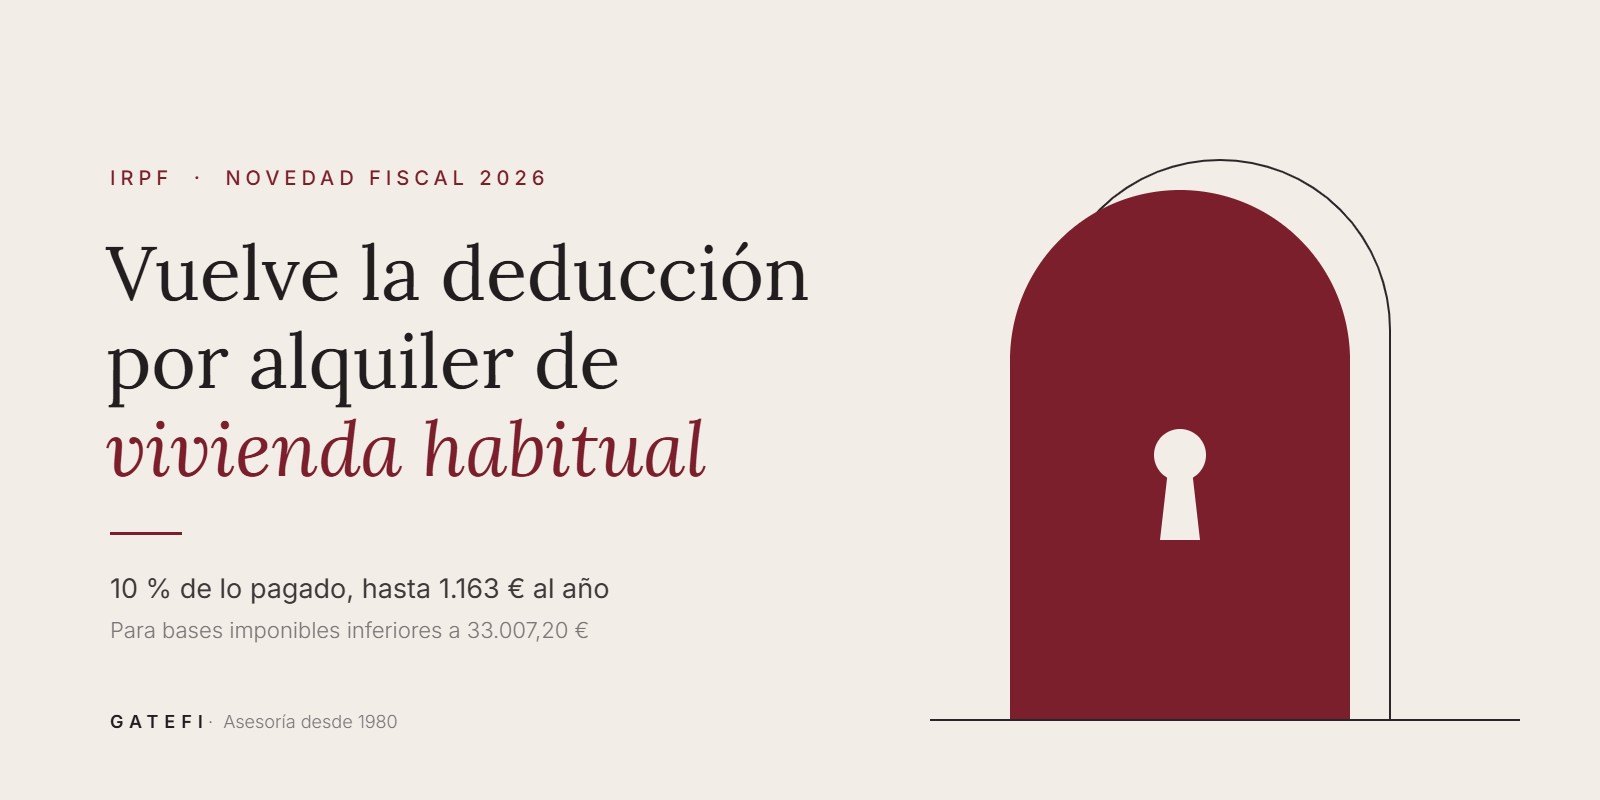
La deducció per lloguer d’habitatge habitual torna a l’IRPF estatal. Els llogaters amb una base imposable inferior a 33.007,20 euros podran deduir-se el 10% del que paguen de lloguer, amb un estalvi màxim de 1.163 euros a l’any.
La recupera el Reial Decret-llei 29/2026, de 6 d’octubre (BOE del 7 d’octubre), que afegeix un nou apartat 6 a l’article 68 de la Llei de l’IRPF. Des del 2015, la deducció estatal només existia per als contractes signats abans d’aquesta data.
Ara torna per a tots els contractes, sense exigir que l’habitatge estigui en una zona de mercat tensionat. Això sí: la norma està pendent de convalidació, i convé conèixer els seus requisits abans de comptar-hi.
Qui pot aplicar la deducció per lloguer?
Poden aplicar-la els contribuents que paguin el lloguer del seu habitatge habitual i compleixin dos requisits:
- Base imposable inferior a 33.007,20 euros anuals. Es pren com a referència la base imposable total de l’IRPF (general més estalvi), no el sou brut.
- No tenir cap altra vivenda a prop. Durant almenys la meitat del període impositiu, ni el contribuent ni cap membre de la seva unitat familiar poden ser titulars del ple domini complet, ni d’un dret real d’ús o gaudi, sobre una altra vivenda a menys de 50 quilòmetres de la llogada.
El segon requisit té una excepció: aquesta altra vivenda no compta si una resolució administrativa o judicial impedeix utilitzar-la com a residència.
A més, la norma parla de la totalitat del ple domini. Una participació minoritària en un altre habitatge (per exemple, una herència indivisa amb germans) no hauria d’impedir la deducció per lloguer, tret que la resta pertanyi a la pròpia unitat familiar.
Quant se’n pot deduir?
La deducció per lloguer és el 10% de les quantitats pagades durant l’any, amb un límit (base màxima) que depèn de la base imposable:
- Base imposable igual o inferior a 23.007,20 €: base màxima de 11.630 € anuals, és a dir, una deducció de fins a 1.163 €.
- Base imposable entre 23.007,20 € i 33.007,20 €: la base màxima baixa de manera lineal: 11.630 − 1,163 × (base imposable − 23.007,20).
- Base imposable de 33.007,20 € o més: no hi ha deducció.
Exemples de càlcul de la deducció per lloguer
| Base imposableLloguer anualBase màximaDeducció | |||
|---|---|---|---|
| 18.000 € | 9.600 € | 11.630,00 € | 960,00 € |
| 28.000 € | 9.600 € | 5.823,37 € | 582,34 € |
| 31.000 € | 9.600 € | 2.334,37 € | 233,44 € |
| 20.000 € | 14.400 € | 11.630,00 € | 1.163,00 € |
En el segon cas: 11.630 − 1.163 × (28.000 − 23.007,20) = 5.823,37 €. Com que el lloguer pagat (9.600 €) supera aquesta base màxima, es dedueix el 10% de 5.823,37 €.
Contractes anteriors a 2015 i la nova deducció per lloguer
Qui lloga amb un contracte signat abans de l’1 de gener de 2015 pot seguir aplicant l’antiga deducció del règim transitori (disposició transitòria desena cinquena de la Llei de l’IRPF). El que no pot fer és acumular les dues per la mateixa vivenda i el mateix any.
El Reial decret llei afegeix un apartat 3 a aquesta disposició transitòria: el règim transitori no s’aplica si el contribuent ha aplicat la nova deducció de l’article 68.6 per aquest habitatge en aquest període.
A la pràctica, caldrà calcular les dues cada any i quedar-se amb la més favorable, tenint en compte que la nova té el seu propi límit de base imposable.
Una altra novetat: ajudes a la rehabilitació que no tributen
El mateix Reial decret-llei amplia les ajudes públiques que no s’integren a la base imposable de l’IRPF. Queden fora les ajudes de la línia per al foment de la rehabilitació edificatòria, l’accessibilitat i la renovació urbana i rural del Pla Estatal d’Habitatge 2026-2030 (Reial decret 326/2026, de 22 d’abril).
Vigència: pendent de convalidació
La deducció per lloguer està en vigor des del 8 d’octubre de 2026, però de manera provisional. Un reial decret-llei s’ha de validar en els 30 dies següents a la seva promulgació.
Amb les Corts dissoltes per les eleccions del 29 de novembre, correspon a la Diputació Permanent del Congrés. Premsa situa la votació cap al 12 de novembre, sense confirmació oficial.
No és una precaució teòrica: el Reial decret llei 26/2026, que ja incloïa aquesta deducció, va ser derogat pel Congrés el 2 d’octubre.
A més, queda per aclarir si a la Renda 2026 es podrà computar tot el lloguer de l’any o només el pagat des del 8 d’octubre.La nota informativa de la AEATinclou la mesura entre les que entren en vigor des de la seva aplicació.
recomanacions per aprofitar la deducció per lloguer
- Guardeu el contracte de lloguer i tots els justificant de pagament (millor per transferència o domiciliació).
- Si la vostra base imposable ronda els 33.000 €, estimeu ja la Renda 2026. Compte: el límit es mesura sobre la base imposable, abans de reduccions, així que les aportacions a plans de pensions no ajuden a entrar a la deducció.
- Comproveu que cap membre de la vostra unitat familiar tingui una altra vivenda a menys de 50 km.
- Si viviu a Catalunya, reviseu també la deducció autonòmica per lloguer, que té requisits propis.
Si vol més idees per pagar menys en la seva declaració, repassi els nostres consejos para ahorrar en la Renta.
¿Le ayudamos?
A Gatefi oferim asesoría fiscal a particulars, autònoms i empreses des de 1980. Si vol saber si pot aplicar la nova deducció i quant li suposarà, contacte con nosotros, escríbanos a gatefi@gatefi.es, Truca’ns al 93 321 09 00 o envia’ns un WhatsApp al 678 331 691.
Fonts: AEAT, principales novedades tributarias del RDL 29/2026; La Moncloa.



Leave A Comment